

Krankentagegeldversicherung
Die besten Tarife zum günstigsten Preis
Finanzieller Schutz bei längerer Krankheit
Bereits ab € 1,65 monatlich!
Auch ohne Gesundheitsprüfung möglich












Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden. Mehr Informationen
Krankentagegeldversicherung – kurz und knapp erklärt
Eine Krankentagegeldversicherung bietet finanzielle Absicherung für Arbeitnehmer, Selbstständige und Freiberufler im Falle einer längeren Krankheit, wenn das reguläre Einkommen ausfällt. Sie hilft, den Einkommensverlust durch eine tägliche Auszahlung zu kompensieren, sodass laufende Kosten wie Miete, Kredite und Lebenshaltungskosten weiterhin gedeckt werden können. Besonders Selbstständige profitieren davon, da sie bei Krankheit keinen Anspruch auf Lohnfortzahlung durch einen Arbeitgeber haben.

Versicherungscheck
Sie sehen sofort, was gut ist – und was besser sein könnte.
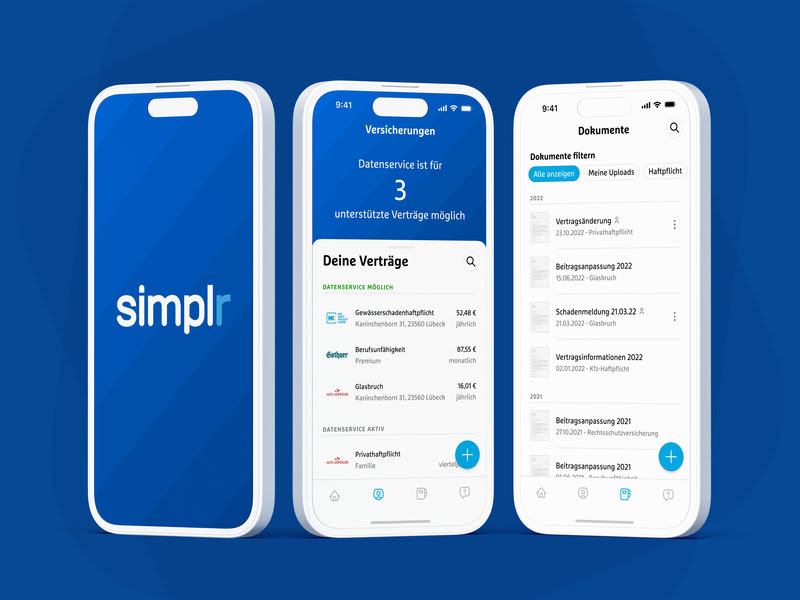
Kunden App
Verträge, Dokumente, Schadenmeldungen – alles in einer App.

Persönliche Beratung
Ihre Lebenssituation entscheidet – nicht Standardtarife.
Kundenbewertungen

Krankentagegeldtarife im Vergleich
Auszubildender
ab 0,84 Euro / Monat
Preisbeispiel gilt für:
- Alter der Person: 19
- Krankentagegeld € 150/Monat
- Azubi kaufmännisch
- Zahlung auch bei Reha und Kur
- Zahlung auch bei Wiedereingliederung
Arbeitnehmer
ab 7,76 Euro / Monat
Preisbeispiel gilt für:
- Alter der Person: 35
- Krankentagegeld € 600/Monat
- kaufmännischer Ang.
- Zahlung auch bei Reha und Kur
- Zahlung auch bei Wiedereingliederung
Selbständiger
ab 25,40 Euro / Monat
Preisbeispiel gilt für:
- Alter der Person: 35
- Krankentagegeld € 1500/Monat
- € 50 ab dem 29. Tag
- Zahlung auch bei Reha und Kur
- Zahlung auch bei Wiedereingliederung
Häufige Fragen zur Krankentagegeldversicherung
Was ist eine Krankentagegeldversicherung?
Wann ist eine Krankentagegeldversicherung notwendig?
Bei vielen Selbständigen oder freiberuflich Tätigen oft bereits ab dem 1.Tag.
Was zahlt die gesetzliche Krankenkasse bei Arbeitsunfähigkeit?
Das Krankengeld der GKV ist mehrfach limitiert:
Als Krankengeld kommen 70% des Bruttogehalts aber maximal 90% des Nettogehaltes maximal bis zur Beitragsbemessungsgrenze zur Auszahlung. So fehlt Angestellten bei Arbeitsunfähigkeit mindestens 1/4tel ihres Nettoeinkommens.
Gesetzlich krankenversicherte Selbständige oder Freiberufler sollten unbedingt prüfen, ob für Sie überhaupt ein Anspruch auf Krankengeld besteht, denn dies geschieht für sie nur auf Antrag.
Die absolute Höchstgrenze für Gutverdiener liegt in 2024 bei 120,75 Euro pro Tag bzw. 3622,50 Euro Krankengeld pro Monat, auch wenn der benötigte Verdienst deutlich über diesem Einkommen liegt.
Die Auszahlung erfolgt maximal 78 Wochen. Ausgezahltes Krankengeld der gesetzlichen Krankenkasse ist nicht steuerfrei.
Wer sollte eine Krankentagegeldversicherung abschließen?
Wie hoch sollte das Krankentagegeld sein?
Die Höhe des Krankentagegelds sollte so gewählt werden, dass die laufenden Lebenshaltungskosten und finanziellen Verpflichtungen im Krankheitsfall gedeckt sind. Es ist ratsam, eine Bedarfsanalyse durchzuführen, um den passenden Betrag zu ermitteln.
Ab wann und wie lange wird das Krankentagegeld gezahlt?
Wie unterscheidet sich die Krankentagegeldversicherung von der Berufsunfähigkeitsversicherung?
Die Krankentagegeldversicherung zahlt ein tägliches Krankengeld bei vorübergehender Arbeitsunfähigkeit, während die Berufsunfähigkeitsversicherung eine monatliche Rente bei dauerhafter Berufsunfähigkeit gewährt.
Ist das Krankentagegeld steuerpflichtig?
Das Krankentagegeld ist steuerfrei, jedoch müssen bei Angestellten die Beiträge zur Krankentagegeldversicherung aus dem Netto-Einkommen gezahlt werden. Bei Selbstständigen können die Beiträge als Betriebsausgaben abgesetzt werden.
Welche Rolle spielt die Karenzzeit?
Die Karenzzeit ist der Zeitraum zwischen dem Eintritt der Arbeitsunfähigkeit und dem Beginn der Krankentagegeldzahlungen. Je länger die Karenzzeit, desto niedriger ist in der Regel der Versicherungsbeitrag.
Was passiert, wenn ich während des Bezugs von Krankentagegeld wieder arbeitsfähig werde und dann erneut krank werde?
Wenn nach einer Arbeitsfähigkeit eine erneute Arbeitsunfähigkeit aufgrund derselben Krankheit eintritt, gelten oft verkürzte oder keine erneuten Karenzzeiten, je nach Versicherungsbedingungen.
Wie erfolgt die Nachweispflicht der Arbeitsunfähigkeit?
Der Versicherte muss die Arbeitsunfähigkeit durch ärztliche Atteste nachweisen. Regelmäßige Nachweise sind erforderlich, um die fortlaufenden Zahlungen zu erhalten.
Kann ich die Versicherung an meine Bedürfnisse anpassen?
Ja, die meisten Versicherer bieten flexible Tarife, die es ermöglichen, die Höhe des Krankentagegelds und die Karenzzeit individuell anzupassen.
Welche Ausschlüsse und Einschränkungen gibt es?
In der Regel gibt es Ausschlüsse für bestimmte Vorerkrankungen oder Risikofaktoren. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, welche Risiken abgedeckt sind und welche nicht.
Was passiert mit der Krankentagegeldversicherung, wenn ich arbeitslos werde?
Die Bedingungen für den Fortbestand der Krankentagegeldversicherung während der Arbeitslosigkeit variieren je nach Versicherer. Es ist ratsam, dies im Vorfeld mit dem Versicherungsunternehmen zu klären.
Günstige Krankentagegeldversicherung finden
Aktuelles zur Krankentagegeldversicherung
AXA Krankentagegeld ohne Gesundheitsfragen
AXA Krankengeld easy: Die Lösung für finanzielle Sicherheit bei längerer...
Geldbetrag: Im Krankheitsfall erhalten Sie eine festgelegte monatliche Zahlung, die Ihre Einkommensverluste ausgleicht.
Flexibilität: Sie können die Höhe des Krankentagegeldes individuell anpassen und auch die Dauer der Leistungen bestimmen.
Abdeckung: Krankentagegeldversicherungen ohne Gesundheitsfragen decken auch Krankheiten ab, die bereits vor Abschluss der Versicherung bestanden.
Keine Wartezeit: Im Gegensatz zur gesetzlichen Krankenversicherung gibt es bei einer privaten Krankentagegeldversicherung keine Wartezeiten.
Steuerliche Vorteile: Die Beiträge zur privaten Krankentagegeldversicherung sind steuerlich absetzbar.
Ergänzung zur gesetzlichen Krankenversicherung: Eine private Krankentagegeldversicherung kann die Leistungen der gesetzlichen Krankenversicherung ergänzen und eine finanzielle Absicherung bieten.
Eine private Krankentagegeldversicherung ist eine sinnvolle Ergänzung zur gesetzlichen Krankenversicherung und bietet eine finanzielle Absicherung im Krankheitsfall.
Ihr Ansprechpartner für Krankentagegeldversicherungen in Ahrensbök, Altenkrempe, Bad Schwartau, Bad Segeberg, Bad Oldesloe, Bargteheide, Bosau, Fehmarn, Dahme, Eutin, Gremersdorf, Grömitz, Großenbrode, Haffkrug, Hamburg, Heiligenhafen, Heringsdorf, Hohwacht, Kasseedorf, Kellenhusen, Kiel, Lensahn, Lippe, Lübeck, Lütjenburg, Malente, Neukirchen, Neumünster, Neustadt in Holstein, Niendorf, Oldenburg in Holstein, Pansdorf, Pelzerhaken, Plön, Preetz, Pronstorf, Puttgarden, Ratekau, Reinfeld, Scharbeutz, Schashagen, Schönwalde am Bungsberg, Sierksdorf, Stockelsdorf, Süsel, Sylt, Timmendorfer Strand, Travemünde, Wangels, Warnsdorf, Weissenhäuser Strand und den umliegenden Städten und Gemeinden.